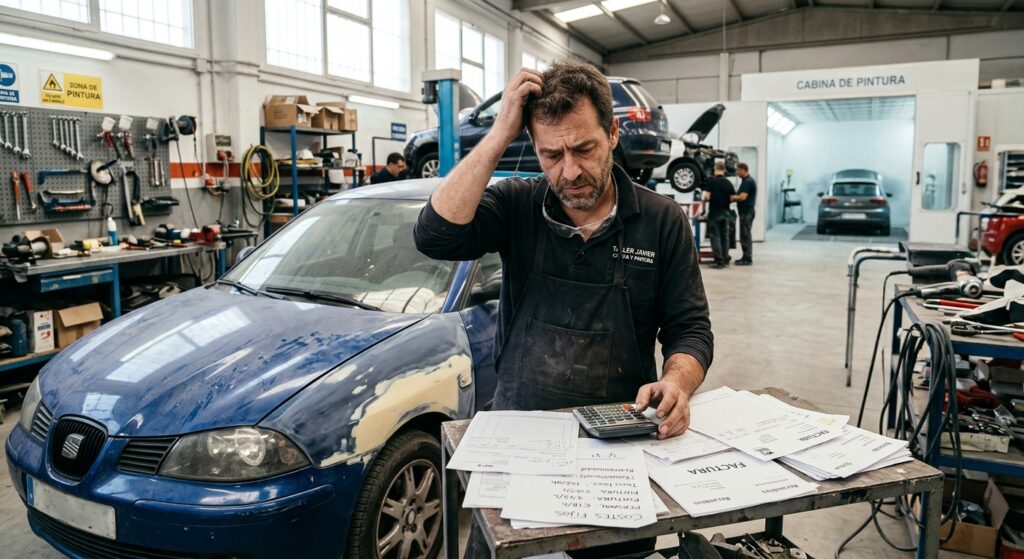
Sabes a cuánto facturas la hora de chapa o de pintura.
Pero hay otra pregunta igual de importante:
Precio hora del taller: ¿ cuánto cuesta cada hora que vendemos?
Conocer esa cifra te permite saber si tu precio hora tiene sentido, cuánto margen estás dejando y qué ocurre cuando baja la cantidad de horas facturadas.
El cálculo básico es:
Coste medio por hora vendida = (Costes fijos + costes variables) ÷ horas vendidas
Por ejemplo, si durante un mes tienes:
- 12.000 € de costes fijos;
- 3.000 € de costes variables;
- 300 horas vendidas;
el cálculo sería:
(12.000 + 3.000) ÷ 300 = 50 €/h
Eso significa que, en este ejemplo, cada hora vendida está soportando 50 € de costes antes de añadir beneficio o margen.
Veamos cómo calcularlo correctamente y, sobre todo, cómo interpretarlo.
Qué significa el coste por hora vendida
El precio que cobras al cliente y el coste que soporta el taller por cada hora vendida son dos conceptos diferentes.
Supongamos que tu taller factura la mano de obra a:
65 €/h
y después de realizar tus cálculos descubres que el coste medio por hora vendida es:
50 €/h
La diferencia inicial sería:
65 − 50 = 15 €/h
Pero esos 15 € no deben interpretarse automáticamente como beneficio neto.
El cálculo nos sirve principalmente para responder a una pregunta:
¿Cuánto coste está soportando, de media, cada hora que conseguimos vender?
Es un indicador de gestión.
Y puede ayudarnos a detectar algo que muchas veces pasa desapercibido: un taller puede mantener el mismo precio hora y, sin embargo, empeorar considerablemente su rentabilidad si vende menos horas.
Paso 1. Calcula los costes fijos del mes
Los costes fijos son aquellos que el taller tiene que soportar aunque durante ese mes entren más o menos vehículos.
Entre ellos podemos encontrar:
- alquiler o financiación de las instalaciones;
- salarios de estructura;
- seguros;
- gestoría;
- software;
- determinadas amortizaciones;
- mantenimiento;
- cuotas y servicios;
- otros gastos generales.
Supongamos que después de sumar todos esos conceptos obtenemos:
Costes fijos mensuales = 12.000 €
Es importante trabajar siempre con el mismo periodo.
Si estamos calculando las horas vendidas de un mes, debemos utilizar también los costes correspondientes a ese mes.
Si tenemos un gasto anual, podemos convertirlo en una referencia mensual.
Por ejemplo:
Seguro anual: 1.200 €
1.200 ÷ 12 = 100 €/mes
De esta manera evitamos comparar costes anuales con horas mensuales.
Paso 2. Calcula los costes variables
Los costes variables cambian en función de la actividad del taller.
Dependiendo de cómo organices tu contabilidad y de qué indicador quieras obtener, pueden incluir conceptos como:
- materiales;
- determinados consumibles;
- energía directamente relacionada con la producción;
- trabajos subcontratados;
- otros costes asociados al volumen de reparaciones.
Para nuestro ejemplo vamos a utilizar:
Costes variables totales del mes = 3.000 €
Ahora podemos calcular el coste total considerado:
12.000 € + 3.000 € = 15.000 €
Ese es el importe que vamos a repartir entre las horas realmente vendidas durante el mismo periodo.
Una precisión importante sobre materiales y recambios
Aquí conviene saber exactamente qué estamos midiendo.
Si incluimos todos los materiales, recambios y demás costes variables dentro del numerador, estamos calculando un coste global medio del taller por cada hora vendida.
No necesariamente el coste puro de una hora de mano de obra.
Si materiales y recambios se facturan y analizan por separado, puede interesarte también realizar otro cálculo específico utilizando únicamente los costes que realmente debe recuperar la mano de obra.
Lo importante es utilizar siempre el mismo criterio.
Si cambias qué costes incluyes de un mes a otro, las comparaciones dejarán de ser útiles.
Paso 3. Utiliza las horas vendidas, no las horas disponibles
Este punto es fundamental.
No debemos dividir los costes entre las horas que el personal podría haber trabajado.
Debemos utilizar:
las horas que realmente hemos conseguido vender.
Imaginemos un taller que dispone durante el mes de 400 horas de presencia entre sus técnicos.
Eso no significa que haya vendido 400 horas.
Puede haber tiempo dedicado a:
- esperas;
- movimientos de vehículos;
- preparación de trabajos;
- problemas con recambios;
- tareas no facturables;
- tiempos muertos;
- retrabajos;
- limpieza y organización.
Supongamos que finalmente el taller vende:
300 horas
Esas son las horas que utilizaremos.
Paso 4. Calcula el coste por hora vendida
Ya tenemos los tres datos:
Costes fijos: 12.000 €
Costes variables: 3.000 €
Horas vendidas: 300 h
Aplicamos la fórmula:
Coste por hora vendida = (Costes fijos + costes variables) ÷ horas vendidas
Por tanto:
(12.000 + 3.000) ÷ 300
15.000 ÷ 300 = 50 €/h
El resultado es:
50 €/hora vendida
En este ejemplo ficticio, cada hora vendida tiene que absorber aproximadamente 50 € de costes.
Esta cifra es un punto de partida para analizar después el precio de venta y el margen.
¿Qué ocurre si el mes que viene vendemos menos horas?
Aquí es donde este indicador empieza a resultar realmente interesante.
Imaginemos que los costes continúan siendo:
15.000 €
pero el mes siguiente el taller solamente vende:
250 horas
El cálculo sería:
15.000 ÷ 250 = 60 €/h
El coste por hora vendida ha pasado de:
50 €/h a 60 €/h
sin que hayan aumentado los costes totales.
Simplemente hemos vendido menos horas.
Y si únicamente consiguiéramos vender 200 horas:
15.000 ÷ 200 = 75 €/h
Esto demuestra una relación fundamental: cuantas menos horas vendemos, más coste tiene que soportar cada una de esas horas.
Por eso no basta con mirar el precio hora.
También debemos controlar nuestra capacidad para convertir las horas disponibles y trabajadas en horas que realmente podemos facturar.
Coste por hora no es lo mismo que precio de venta
Supongamos que nuestro coste medio es:
50 €/h
No significa que debamos cobrar:
50 €/h
Si lo hiciéramos, en este modelo estaríamos intentando únicamente recuperar los costes considerados.
El negocio necesita además generar margen para:
- obtener beneficio;
- afrontar imprevistos;
- renovar maquinaria;
- invertir en formación;
- mejorar instalaciones;
- financiar periodos de menor actividad;
- mantener una estructura económicamente sostenible.
Por eso debemos diferenciar:
Coste por hora vendida → cuánto nos cuesta.
Precio hora → cuánto cobramos.
El primero ayuda a construir el segundo.
Dos errores frecuentes al calcular este indicador
Dividir entre horas disponibles
Si tenemos 400 horas disponibles pero solamente hemos vendido 300, utilizar 400 en el denominador hace que el coste por hora parezca artificialmente bajo.
Con nuestros 15.000 €:
15.000 ÷ 400 = 37,50 €/h
Pero el taller no ha vendido 400 horas.
Ha vendido 300.
El coste medio real distribuido entre las horas vendidas sería:
15.000 ÷ 300 = 50 €/h
La diferencia es considerable.
Mezclar periodos diferentes
Otro error sería utilizar:
costes de un mes + horas vendidas durante todo el año
o al contrario.
Los datos deben corresponder siempre al mismo periodo.
Para empezar, el mes suele ser una referencia sencilla:
costes del mes ÷ horas vendidas del mes.
Después podremos comparar varios meses y observar la evolución.
No interpretes este indicador de forma aislada
Si el coste por hora vendida aumenta, no significa automáticamente que debas subir el precio.
Primero deberías investigar qué ha cambiado.
Puede haber aumentado algún coste.
Pero también puede ocurrir que:
- hayas vendido menos horas;
- exista poca carga de trabajo;
- haya aumentado el tiempo improductivo;
- tengas problemas de planificación;
- hayan aumentado los retrabajos;
- existan cuellos de botella.
Por eso este indicador funciona especialmente bien cuando se analiza junto con productividad, utilización, eficiencia y otros KPIs del taller.
Descubre: Como mejorar la rentabilidad de un taller automotriz
Plantilla rápida para calcular tu coste por hora vendida
Utiliza los datos del último mes cerrado.
Costes fijos del mes: ________ €
Costes variables totales del mes: ________ €
Costes totales considerados:
Costes fijos + costes variables = ________ €
Horas realmente vendidas durante el mes: ________ h
Ahora calcula:
________ € ÷ ________ h = ________ €/h
Ese resultado es tu coste medio por hora vendida según los costes que hayas incluido.
Después compáralo con tu precio hora actual.
La diferencia puede darte una primera señal sobre si tu tarifa tiene margen suficiente.
Y repite el cálculo el próximo mes.
Porque más importante que conocer una cifra aislada es saber: si el coste por hora vendida está subiendo, bajando y por qué.
Si te interesa mejorar los números de tu taller , te recomiendo el siguiente articulo: 7 KPIs para la Gestión del Taller